Inhouse-Akademie
Kreditanalyse

Bonität und Kapitaldienstfähigkeit fundiert beurteilen – vom Jahresabschluss bis zur Kreditentscheidung

Überblick

Die Inhouse-Akademie Kreditanalyse ist ein modulares Schulungsprogramm für Kreditinstitute, das sich individuell an Ihr Haus und Ihren Bereich anpassen lässt. Es vermittelt praxisorientiert alle relevanten Methoden, Prozesse und Systeme der Kreditanalyse – von der Bilanzanalyse über die Beurteilung der Kapitaldienstfähigkeit bis zu aktuellen MaRisk-Anforderungen und der gemeinsamen Weiterentwicklung institutseigener Standards. Auf Wunsch schließen die Teilnehmenden mit der Zertifizierung zum Kreditanalysten (IfK) ab.

Dabei zeigen wir auch, wie KI die Analyse von Jahresabschlüssen, BWAs und Planungsrechnungen unterstützt – und wo ihre Grenzen liegen.

Ziele des Trainings

Nach dem Training können die Teilnehmenden:

  • Bonität und Kapitaldienstfähigkeit von Firmenkunden zielgerichtet und nach aktuellen Standards beurteilen
  • Jahresabschlüsse, BWAs und Planungsrechnungen strukturiert analysieren – anhand des etablierten IfK-Strukturschemas
  • Frühwarnsignale erkennen und Kreditrisiken laufend überwachen
  • Kreditentscheidungen MaRisk-konform vorbereiten und sachgerecht dokumentieren
Broschüre zum Download

IfK-Strukturschema für die Kreditanalyse

Zielgruppe

Die Akademie richtet sich vor allem an Mitarbeitende und Führungskräfte aus Marktfolge, Kreditanalyse, Risikocontrolling und Kreditrevision von Kreditinstituten sowie Leasing- und Factoringgesellschaften. Firmenkundenbetreuer, die ihre analytische Basis für Kreditentscheidungen stärken möchten, profitieren ebenfalls. Angesprochen sind Einsteiger mit ersten Erfahrungen im Kreditgeschäft ebenso wie erfahrene Analysten, die ihr Wissen auf den aktuellen Stand bringen möchten.

Sie betreuen Firmenkunden im Markt und möchten vor allem Finanzierungen strukturieren und im Kundengespräch vermitteln? Dann ist unser Training Firmenkundenbetreuung das passende Format.

Format und Ablauf

Wir führen die Akademie am Ort Ihrer Wahl durch: in Ihrem Haus, in einem Tagungshotel oder online. Die Dauer richtet sich nach dem gewünschten Umfang – ein anspruchsvolles, komprimiertes Programm lässt sich bereits ab zwei Schulungstagen umsetzen. Auch die zeitliche Einteilung ist flexibel: von zusammenhängenden Intensivtagen bis zu modularen Online-Einheiten an einzelnen Vor- oder Nachmittagen.

KI in der Kreditanalyse: von den Daten zur Entscheidung

KI kann heute Jahresabschlüsse einlesen, Lageberichte verdichten und Kennzahlen auswerten. Belastbar werden die Ergebnisse aber erst, wenn jeder Schritt einem festen Ablauf folgt – mit dem Analyseschema, den Prüfroutinen und der Ratinglogik Ihres Hauses, als Skill hinterlegt. Sonst liefert dieselbe Anfrage bei jedem Durchlauf ein anderes Ergebnis.

In der Akademie zeigen wir, wie Sie KI entlang dieses Prozesses einsetzen können, von der Übernahme der Finanzdaten bis zum begründeten Votum – und wo das Urteil beim Analysten bleibt.
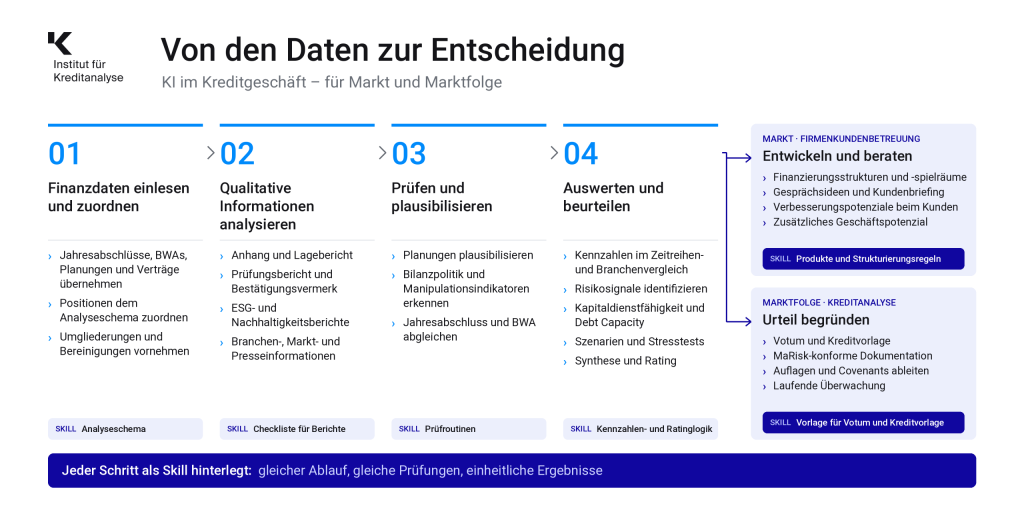
Von den Daten zur Entscheidung: KI im Kreditgeschäft in vier gemeinsamen Schritten – Finanzdaten einlesen und zuordnen, qualitative Informationen analysieren, prüfen und plausibilisieren, auswerten und beurteilen – mit anschließender Verzweigung in Markt (Entwickeln und beraten) und Marktfolge (Urteil begründen); jeder Schritt als Skill hinterlegt

Programm

Die Akademie besteht aus drei aufeinander aufbauenden Stufen – Kreditanalyse I und II als Basisstufe, Kreditanalyse III als Erweiterungsstufe – sowie vier Ergänzungsmodulen. Sie entscheiden, welche Module und welche Inhalte innerhalb der Module vermittelt werden. So ist für viele Analysten der Umgang mit IFRS-Abschlüssen und Gruppenstrukturen essenziell, während in anderen Bereichen die Analyse von Personengesellschaften und unterjährigen BWAs einen hohen Stellenwert hat.

Zur Weiterentwicklung Ihrer bestehenden Methoden und Standards bieten wir optional einen Instituts-Workshop an. Darin stellen wir gemeinsam mit Ihnen den Status quo auf den Prüfstand und erarbeiten konkrete Maßnahmen zur Verbesserung.
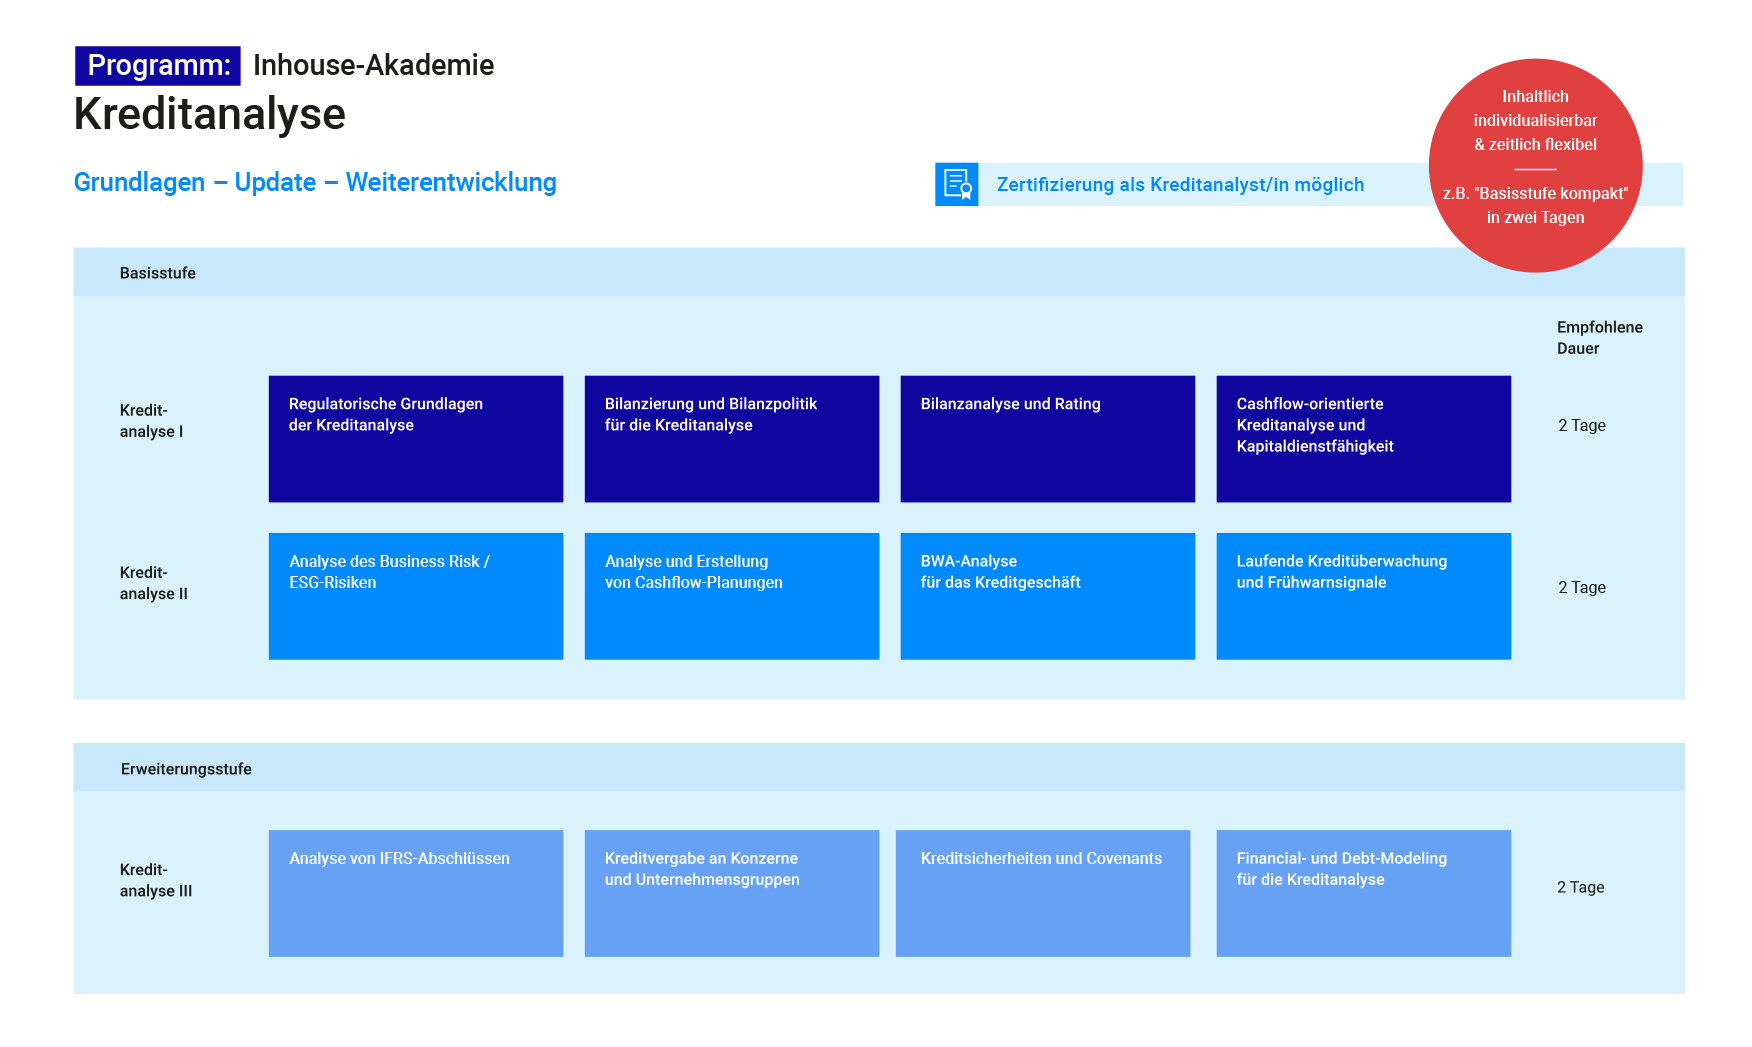
Mit einer schriftlichen Lernerfolgskontrolle können die Teilnehmer eine Zertifizierung zum Kreditanalyst/in (IfK) erhalten.

Basisstufe: Kreditanalyse I

› Anforderungen an den Kreditprozess und die Kreditanalyse gemäß § 18 KWG sowie MaRisk
› Kreditprozessprüfungen der Aufsicht
› MaRisk und EBA/GL/2020/06 Leitlinien zur Kreditvergabe und Überwachung
› Regulatorische Kapitalanforderungen (Basel III, CRR)
› Risikogewichtete Aktiva (RWA) für Kreditrisiken (Basel IV Standardansatz vs. IRB-Ansatz)

› Bestandteile und Gliederung von Jahresabschlüssen
› Wesentliche Ansatz- und Bewertungsprinzipien nach HGB und deren Bedeutung für die Analyse; neue Entwicklungen in der Bilanzierung
› Bilanzpolitische Gestaltungsmöglichkeiten: Auswirkungen von Ansatz- und Bewertungswahlrechten, Ermessensspielräumen sowie Maßnahmen der Sachverhaltsgestaltung
› Erkennbarkeit von Bilanzpolitik und Möglichkeiten zur Neutralisierung bilanzpolitischer Maßnahmen
› Bilanzanalytische Betrachtung besonderer bonitätsrelevanter Positionen wie immaterielle Vermögenswerte inkl. Goodwill, Forderungen, Vorräte, Rückstellungen
› Bedeutung des Anhangs für die Bilanzanalyse
› Bedeutung von Abschlussprüfung und Bestätigungsvermerk
› Sonderfall Bilanzmanipulation: typische Manipulationspraktiken, branchenspezifische Risiken, wichtige Frühwarnindikatoren

Inklusive
Checkliste mit den wesentlichen bilanzpolitischen Gestaltungsmöglichkeiten zur Priorisierung der Analyse und zur Identifikation progressiver Bilanzpolitik

› Aufbereitung der Jahresabschlusszahlen in einer einheitlichen Strukturbilanz
› KI in der Bilanzanalyse: Jahresabschlüsse aus PDF in die Strukturbilanz übernehmen, abstimmen und Auffälligkeiten erkennen
› Wirtschaftliches Eigenkapital und Verschuldung: Gross Debt vs. Net Debt, verschuldungsähnliche Posten und eigenkapitalähnliche Mittel richtig zuordnen
› Adjustierte Ergebnisgrößen (insb. EBITDA und EBIT): angemessene Bereinigungen und kritischer Umgang mit Management Adjustments
› Analyse von Ertragslage, Vermögenslage, Kapitalstruktur und Liquidität anhand zentraler Kennzahlen
› Liquiditäts- und Refinanzierungsrisiken: Fristenstruktur und Fälligkeiten der Verbindlichkeiten, Liquiditätsgrade, Abhängigkeit von kurzfristigen Linien
› Zeitreihen- und Branchenvergleich: Kennzahlen im Verlauf und im Benchmark beurteilen
› Operating Leverage und Financial Leverage; Geschäftsrisiko vs. Finanzstrukturrisiko
› Integration der Kennzahlen in ein Rating- bzw. Scorecard-System; Zusammenhang von Bilanzauswertung und bankinternen Credit-Scoring-Verfahren
› Plausibilisierung des Ratingergebnisses und begründetes Overruling
› Rechtsform- und branchenspezifische Besonderheiten
› Erkenntnisgrenzen der klassischen Bilanzanalyse und Auswirkungen auf das Votum
› Analyseergebnisse für Votum und Kreditvorlage aufbereiten – auch mit KI
› Umfassende Fallstudien aus der Kreditpraxis

Inklusive
Analyse-Checkliste für die wesentlichen Prüfungen

› Analyse der Cashflow-Generierung: Mittelbindung und -freisetzung im kurzfristigen Working-Capital-Zyklus sowie im langfristigen CAPEX-Zyklus
› Cashflow-Ermittlung: Analyse unterschiedlicher Cashflow-Konzepte und Cashflow-Größen, externe Ableitung einer Stufen-Cashflow-Rechnung auf Basis von Bilanz und GuV
› Cashflow-Analyse: Erstellung eines einheitlichen Analyseschemas; Erkenntnisgewinne durch richtige Interpretation der Cashflow-Komponenten unter Beachtung des Lebenszyklus
› Cashflow vs. EBITDA: Aussagen unterschiedlicher Cashflow-Größen wie Funds from Operations (FFO), Operating Cashflow, Free Cashflow, Discretionary/Residual Cashflow
› Besonderheiten und Fallstricke bei der Analyse von Cashflow-Statements des externen Rechnungswesens (insb. DRS 21 und IAS 7)
› Krisenfrühwarnsignale im Cashflow erkennen und richtig deuten – Praxisfälle spektakulärer Insolvenzen
› Cashflow-orientierte Analyse der Kapitaldienstfähigkeit (MaRisk-konforme Ableitung der Kapitaldienstgrenze, Berücksichtigung von Investitionen und Ausschüttungen, rechtsformspezifische Besonderheiten)
› Zentrale Coverage-Kennzahlen zur Beurteilung von Kapitaldienstfähigkeit und Verschuldungskapazität
› Finanzmathematische Ableitung der Verschuldungskapazität und deren Steuerungsrelevanz
› Die besondere Bedeutung des Working Capitals: Messung und Benchmarking von Effizienz- und Wachstumseffekten, Frühwarnsignale, Stellschrauben zur Liquiditätsfreisetzung, Fehldeutungen bei Nutzung von Instrumenten der Supply-Chain-Finance (z.B. Reverse Factoring)
› Besonderheiten bei der Analyse von KK-Linien/Revolving Credit Facilities
› Umfassende Fallstudien aus der Kreditpraxis

Basisstufe: Kreditanalyse II

› Strategische Erfolgspotenziale und Wettbewerbsfähigkeit (Geschäftsmodell und Wettbewerbsvorteile, Marktposition, Wertschöpfungskette, Diversifizierung, operative Effizienz etc.)
› Risiken aus den Transformationsprozessen
› Analyse von Management und Governance
› Effektive Branchenanalysen
› Integration qualitativer Faktoren in ein Rating- bzw. Scorecard-System
› Regulatorische Anforderungen an die Berücksichtigung von ESG-Risiken (MaRisk, Bedeutung aktueller Veröffentlichungen von EBA und EZB)
› Ökonomische Bedeutung von ESG-Risiken und Identifikation von ESG-Risikotreibern im Kreditkundenportfolio
› Möglichkeiten für qualitativen und quantitativen Einbezug von ESG-Risiken in den Kreditvergabeprozess (ESG-Analyse des Geschäftsmodells, ESG-Scoring)
› Wichtige Frameworks zur Identifikation, Priorisierung und Beurteilung von ESG-Risiken
› KI zur Auswertung umfangreicher qualitativer Informationen wie Geschäfts-, Branchen- und Nachhaltigkeitsberichten

› Regulatorische Anforderungen an Planungs- und Szenariorechnungen (insb. MaRisk, EBA/GL/2020/06 Leitlinien zur Kreditvergabe und Überwachung)
› Plausibilisierung von Planungsrechnungen des Kunden (formale und materielle Plausibilisierung, Schwachstellen erkennen)
› Kundenplanungen mit KI plausibilisieren: Annahmen hinterfragen, Abweichungen zur Vergangenheit erkennen, Szenarien durchrechnen
› Projektion der Vergangenheit vs. zukunftsorientierte Cashflow-Ermittlung
› Identifikation und Priorisierung der wesentlichen Cashflow-Treiber
› Erstellung einer integrierten Bilanz-, Cashflow- und Kapitaldienstfähigkeits-Planung
› Vereinfachtes Planungslayout zur unmittelbaren Ableitung des für Kapitaldienst freien Cashflows
› Definition angemessener adverser Szenarien und Durchführung von Sensitivitäts- und Szenarioanalysen
› Automatisierung von Sensitivitätsanalysen
› Umfassende Fallstudie zur Planung

Inklusive
Excel-Tool zur integrierten Kapitaldienstfähigkeits-Planung

› Struktur und Fundierung der BWA (von der FiBu zur BWA, wichtige Kontenrahmen, Mindestanforderungen an BWA-Unterlagen)
› Formale und materielle Plausibilisierung der BWA
› Verbesserung der Aussagefähigkeit der BWA durch Korrektur von Abgrenzungs- und Vollständigkeitsmängeln
› Einsatz der BWA zur Bonitätsanalyse: Erkennen und Priorisieren zentraler bonitätsentscheidender Stellschrauben; Ermittlung und Beurteilung wesentlicher Kennzahlen; Analyse wichtiger Positionen wie Bestandsveränderungen, Wareneinsatz, Personalkosten, Investitionen und Abschreibungen, Zinsaufwendungen, Steuern
› Erkenntnisgewinn durch gezielte Analyse der Summen- und Saldenliste; Priorisierung besonders bonitätsrelevanter Positionen (insb. Liquidität und KK-Kredite, Finanzverbindlichkeiten und Kapitaldienst, Eigenkapital und Entnahmen, Debitoren, unterjährige Investitionen, erhaltene Anzahlungen, Kreditoren und sonstige kurzfristige Verbindlichkeiten)
› Weiterentwicklung der BWA zu einer Cashflow-Rechnung zur Ermittlung der Kapitaldienstfähigkeit
› BWA-Analyse mit KI: Summen- und Saldenliste auswerten, Korrekturen ableiten und Warnsignale systematisch prüfen
› Warnsignale in der BWA gezielt erkennen
› BWA als Prognoseinstrument (Ableitung eines zu erwartenden Betriebsergebnisses und Cashflows)
› BWA als Einnahmen-Überschuss-Rechnung: Besonderheiten bei Ärzten und Freiberuflern

Inklusive
IfK Excel-Tool zur BWA-Analyse (automatische Korrekturen zur Ermittlung eines nachhaltigen
Ergebnisses sowie zur Ergebnis- und Cashflow-Projektion auf Jahresbasis)

Analyse-Checkliste
mit den 30 wichtigsten Fragen für den täglichen Einsatz

› Idealtypischer Krisenverlauf und Bedeutung für die Früherkennung
› Wesentliche Ursachen für Kreditausfälle und deren Erkennbarkeit
› Aufsichtsrechtliche Anforderungen an die laufende Kreditüberwachung und an Frühwarnverfahren (MaRisk, aktuelle EBA Guidelines)
› Auswahl und laufende Überprüfung geeigneter quantitativer und qualitativer Frühwarn- und Krisenindikatoren (FWI)
› Bedeutung der Analyse des Kontoverhaltens

Erweiterungsstufe: Kreditanalyse III

› Relevante konzeptionelle Unterschiede IFRS vs. HGB
› Wesentliche Ansatz- und Bewertungsprinzipien nach IFRS und deren Auswirkungen auf die Analyse
› Bilanzpolitische Gestaltungsmöglichkeiten nach IFRS und deren Erkennbarkeit
› Ertragskraft und Cashflow-Generierung verstehen: Besonderheiten des Income Statements und der Gesamtergebnisrechnung nach IFRS
› Unerlässliche IFRS-spezifische Adjustierungen für belastbare Ergebnisgrößen (insb. EBIT, EBITDA)
› Cashflow-Analyse nach IAS 7: Operative Cashflows und Free Cashflows interpretieren; Krisenfrühwarnsignale erkennen
› Bilanzanalytische Betrachtung besonderer IFRS-Problembereiche für die Kreditanalyse: Immaterielle Vermögenswerte inkl. Goodwill, Sachanlagen, Investment Properties, langfristige Fertigungsaufträge, Finanzinstrumente, Leasing, Pensionsrückstellungen, Rückstellungen, latente Steuern, Eigenkapital und Aktienrückkaufprogramme
› Erstellung einer IFRS-Strukturbilanz und Neutralisierung von Bilanzpolitik
› Wichtige Kennzahlen für IFRS-Bilanzen; problematische Auswirkungen von IFRS-Bilanzierungssachverhalten auf Kennzahlen und Rating
› Verschuldungskapazität und Refinanzierungsrisiken beurteilen
› Bedeutung von Anhang und IFRS-Segmentberichterstattung für die Analyse

Inklusive
Checkliste mit den wesentlichen IFRS-Themen

› Funktionen von Konzerngesellschaften und Bewertung unterschiedlicher Konstruktionen von Unternehmensgruppen
› Grundzüge der Konzernrechnungslegung: Konsolidierungskreis und Konsolidierungsmethoden nach HGB und IFRS
› Besonderheiten der Analyse von Konzernabschlüssen: Bilanzpolitische Gestaltungsmöglichkeiten, Ergebnisverschiebungen in Gruppenstrukturen, Konzernabschluss vs. Einzelabschlüsse bedeutender Konzernunternehmen
› Analyse von Garantien und finanziellen Verflechtungen bei Konzerngesellschaften
› Vermeidung von Risiken aus komplexen Gruppenstrukturen
› Besonderheiten bei ausländischen Unternehmen

› Regulatorische Anforderungen: Sicherheitenmanagement gemäß MaRisk
› Wesentliche Personal- und Sachsicherheiten
› Atypische Sicherheiten: z.B. Negativ- und Positiverklärung, Organschaftserklärung
› Besicherung im Konzern: z.B. Upstream-Sicherheiten (Kapitalerhaltung in der GmbH); Limitation Language
› Komplexe Strukturen und Sonderformen (z.B. Banken- und Sicherheitenpool, Non-Recourse-Finanzierungen)
› Wesentliche Non Financial Covenants: Change of Control, Pari Passu, Negativerklärung
› Kündigungsgründe: Cross Default und Cross Acceleration
› Financial Covenants: Typische Kennzahlen mit Beispielen für konkrete Definitionen
› Covenants gemäß LMA-Standard: Informationspflichten, allgemeine Verpflichtungen (General Undertakings) sowie Representations & Warranties
› Ergebnismonitoring anhand von Financial Covenants und Umgang mit Covenant-Brüchen

› Grundlagen des Financial-Modeling (Best Practices im internationalen Bereich, Etablierung einheitlicher Standards, Layout und idealtypische Struktur des Modells)
› Etablierte Planungstechniken für die wesentlichen GuV- und Bilanzpositionen
› Integrierte Planung von Bilanz, GuV und Cashflow-Rechnung
› Berücksichtigung verschiedener Darlehen, KK-Linien etc. mit unterschiedlichen Tilgungsvarianten
› Planung der Kapitaldienstgrenze und Analyse der Kapitaldienstfähigkeit
› Durchführung und Automatisierung von Sensitivitätsanalysen
› Planung und Analyse von Financial Covenants
› Model Audit und Debugging
› KI im Financial Modeling: das SUBAAC Framework

Inklusive
Excel-Tool zum Debt-Modeling mit allen notwendigen Funktionalitäten

Als Ergänzung zum Standardprogramm bieten wir vier zusätzliche Module an, welche sich mit weiterführenden Aspekten des Kreditprozesses befassen. Diese lassen sich bei Bedarf als Ergänzung bzw. als Alternative zu den Modulen des Standardprogramms wählen.

Ergänzungsmodule

› Grundprinzip von Mindestmargen
› Zusammenhang von Ausfallwahrscheinlichkeiten, erwarteten Verlusten und Standard-Risikokosten
› Einbezug von Betriebs- und Gemeinkosten
› Berücksichtigung unerwarteter Verluste und Kalkulation von Eigenkapitalkosten

› Ausfall- und Bonitätsrisiko
› Ausfallwahrscheinlichkeiten (periodenbezogen, marginal, kumulativ)
› Rückzahlungsquote und Besicherung
› Ratingansätze (EL vs. PD; point-in-time vs. through-the-cycle)

› Regulatorische Anforderungen
› Erkennen von Klumpenrisiken
› Granularitätskonzepte
› Wichtige Risikomaße (Value-at-Risk, Expected Shortfall)
› Erkennen und Modellieren von Abhängigkeiten
› Ratingmigration
› Wichtige Kreditportfoliomodelle: CreditMetrics, CreditPortfolioView

› Kreditrisikosteuerung und Risikotransfer
› Einsatz und Bewertung von Credit Default Swaps (CDS)
› Asset Backed Securities: Struktur von Verbriefungstransaktionen
› Wasserfallprinzip und Tranchierung

Häufige Fragen zur Inhouse-Akademie Kreditanalyse

Für wen ist die Inhouse-Akademie Kreditanalyse geeignet?

Die Akademie richtet sich vor allem an Mitarbeitende und Führungskräfte aus Marktfolge, Kreditanalyse, Risikocontrolling und Kreditrevision von Kreditinstituten sowie Leasing- und Factoringgesellschaften. Firmenkundenbetreuer, die ihre analytische Basis für Kreditentscheidungen stärken möchten, profitieren ebenfalls.

Welche Vorkenntnisse benötigen die Teilnehmenden?

Die Akademie ist für unterschiedliche Erfahrungsstufen angelegt. Die Basisstufe eignet sich für Einsteiger mit ersten Erfahrungen im Kreditgeschäft, die Erweiterungsstufe für erfahrene Analysten, die ihr Wissen vertiefen oder auf den aktuellen Stand bringen möchten.

Worin unterscheidet sich die Akademie vom Training Firmenkundenbetreuung?

Die Akademie beantwortet die Frage, ob ein Kredit vertretbar ist: Sie vermittelt die fundierte, MaRisk-konforme Beurteilung von Bonität und Kapitaldienstfähigkeit. Das Training Firmenkundenbetreuung richtet sich dagegen an den Markt und zeigt, wie Finanzierungen strukturiert und im Kundengespräch vermittelt werden.

Wie ist die Akademie aufgebaut?

Die Akademie besteht aus drei aufeinander aufbauenden Stufen – Kreditanalyse I und II als Basisstufe, Kreditanalyse III als Erweiterungsstufe – sowie vier Ergänzungsmodulen zu Pricing, Kreditrisikomodellierung, Kreditportfoliomanagement sowie Kreditderivaten und Verbriefungen. Sie wählen die Module und Inhalte, die für Ihr Haus relevant sind.

Wie tief geht die Akademie bei Bilanzanalyse und Bilanzpolitik?

Sehr tief. Ihr Team bereitet Jahresabschlüsse in einer einheitlichen Strukturbilanz auf, bezieht verschuldungsähnliche Posten wie Pensionen, Leasing und Factoring ein und beurteilt adjustierte Ergebnisgrößen kritisch. Ein eigenes Modul behandelt bilanzpolitische Gestaltungsmöglichkeiten, deren Erkennbarkeit und Neutralisierung bis hin zu typischen Manipulationspraktiken und Frühwarnindikatoren.

Wie wird die Kapitaldienstfähigkeit beurteilt?

Cashflow-orientiert und MaRisk-konform. Ihr Team leitet aus Bilanz und GuV eine Stufen-Cashflow-Rechnung ab, ermittelt die Kapitaldienstgrenze unter Berücksichtigung von Investitionen und Ausschüttungen und beurteilt die Verschuldungskapazität mit zentralen Coverage-Kennzahlen. Für Planungsrechnungen gibt es ein eigenes Modul inklusive Excel-Tool zur integrierten Kapitaldienstfähigkeits-Planung.

Werden MaRisk und aktuelle regulatorische Anforderungen behandelt?

Ja. Die Akademie behandelt die Anforderungen an Kreditprozess und Kreditanalyse nach § 18 KWG und MaRisk, die EBA-Leitlinien zur Kreditvergabe und Überwachung (EBA/GL/2020/06) sowie die regulatorischen Anforderungen an die Berücksichtigung von ESG-Risiken.

Wird auch die Analyse von BWAs und Personengesellschaften behandelt?

Ja, in einem eigenen Modul. Ihr Team lernt, BWAs formal und materiell zu plausibilisieren, Abgrenzungs- und Vollständigkeitsmängel zu korrigieren, die Summen- und Saldenliste gezielt auszuwerten und daraus die Kapitaldienstfähigkeit abzuleiten – einschließlich der Besonderheiten bei Ärzten und Freiberuflern.

Werden auch IFRS-Abschlüsse und Konzerne behandelt?

Ja, in der Erweiterungsstufe. Behandelt werden die Analyse von IFRS-Abschlüssen mit den notwendigen Adjustierungen, die Kreditvergabe an Konzerne und Unternehmensgruppen sowie Kreditsicherheiten und Covenants einschließlich des LMA-Standards.

Wie wird KI in der Kreditanalyse eingesetzt?

Dort, wo sie die Analyse tatsächlich erleichtert: beim Übernehmen von Jahresabschlüssen in die Strukturbilanz, bei der Auswertung von BWAs und Summen- und Saldenlisten, bei der Plausibilisierung von Kundenplanungen und beim Aufbereiten der Ergebnisse für die Kreditvorlage. Wir zeigen dabei auch die Grenzen: Die Ergebnisse müssen abgestimmt und geprüft werden, die Beurteilung und das Votum bleiben beim Analysten.

Kann die Akademie an unser Institut angepasst werden?

Ja. Inhalte, Schwerpunkte und zeitlicher Umfang werden individuell abgestimmt. Zur Weiterentwicklung Ihrer bestehenden Methoden und Standards bieten wir optional einen Instituts-Workshop an, in dem wir gemeinsam mit Ihnen den Status quo auf den Prüfstand stellen und konkrete Verbesserungen erarbeiten.

Wie lange dauert die Inhouse-Schulung und wo findet sie statt?

Ein komprimiertes Programm lässt sich ab zwei Schulungstagen umsetzen. Die Akademie findet in Ihrem Haus, in einem Tagungshotel oder online statt – als zusammenhängende Intensivtage oder als modulare Online-Einheiten an einzelnen Vor- oder Nachmittagen.

Welche Arbeitsmittel erhalten die Teilnehmenden?

Je nach gewählten Modulen erhalten die Teilnehmenden Checklisten zu Bilanzpolitik, Bilanzanalyse und IFRS, eine Analyse-Checkliste mit den 30 wichtigsten Fragen zur BWA sowie Excel-Tools zur BWA-Analyse, zur integrierten Kapitaldienstfähigkeits-Planung und zum Debt Modeling.

Ist eine Zertifizierung möglich?

Ja. Mit einer schriftlichen Lernerfolgskontrolle können die Teilnehmenden die Zertifizierung zur Kreditanalystin bzw. zum Kreditanalysten (IfK) erwerben.

Wie erhalten wir ein Angebot?

Schreiben Sie uns, welche Module, welchen Umfang und wie viele Teilnehmende Sie planen. Wir stimmen die Inhalte mit Ihnen ab und erstellen ein individuelles Angebot. Eine erste Abstimmung ist unverbindlich.